
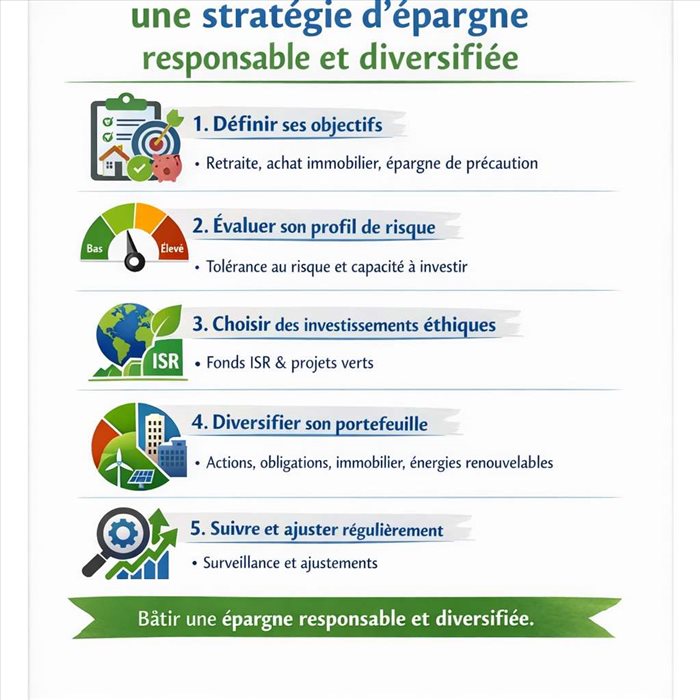
Construire une stratégie d’épargne responsable, diversifiée et performante n’est plus réservé aux investisseurs avertis. Face à l’inflation, aux enjeux climatiques et à l’évolution des marchés financiers, de plus en plus d’épargnants cherchent à donner du sens à leur argent sans renoncer à la performance. L’objectif consiste à trouver un équilibre entre sécurité, rendement et impact, avec une méthode claire et adaptée à son profil.
Une stratégie d’épargne solide commence toujours par une question simple : à quoi doit servir cet argent ? La réponse détermine l’horizon de placement, le niveau de risque acceptable et les produits financiers les plus adaptés. Un projet immobilier dans trois ans, la préparation de la retraite ou la constitution d’un capital pour ses enfants n’impliquent pas les mêmes choix.
Il est recommandé de distinguer plusieurs horizons. L’épargne de court terme doit rester disponible et peu risquée. L’épargne de moyen terme peut accepter davantage de fluctuations. L’épargne de long terme, elle, peut intégrer une part plus importante d’actifs dynamiques, comme les actions ou certains fonds diversifiés. Cette approche évite de vendre dans de mauvaises conditions en cas de besoin imprévu.
Avant toute décision, il faut aussi évaluer sa capacité d’épargne réelle. Mieux vaut investir régulièrement une somme raisonnable que placer ponctuellement un montant trop élevé. La régularité est un levier souvent sous-estimé : elle permet de lisser les points d’entrée sur les marchés et de construire progressivement un patrimoine. Une stratégie efficace repose d’abord sur une discipline d’épargne durable.
Avant de rechercher la performance, il convient de sécuriser une réserve disponible. Cette épargne de précaution sert à faire face aux imprévus : réparation automobile, dépense de santé, perte temporaire de revenus ou travaux urgents. En général, les conseillers financiers recommandent de conserver l’équivalent de trois à six mois de dépenses courantes sur des supports liquides.
Les livrets réglementés, comme le Livret A ou le LDDS, restent adaptés à cet usage. Leur rendement peut être inférieur à celui d’autres placements, mais ils offrent une disponibilité immédiate, une garantie du capital et une fiscalité avantageuse. Ce matelas de sécurité évite de puiser dans des placements de long terme au mauvais moment, notamment lorsque les marchés sont en baisse.
Cette première étape peut sembler prudente, voire peu ambitieuse, mais elle conditionne toute la stratégie. Sans réserve de sécurité, l’épargnant risque de prendre de mauvaises décisions sous contrainte. Une épargne responsable commence aussi par une gestion saine de ses besoins personnels et par la protection de son équilibre financier. La liquidité disponible est donc un pilier, pas un frein.
La diversification est l’un des principes fondamentaux de l’investissement. Elle consiste à répartir son argent entre plusieurs classes d’actifs, zones géographiques, secteurs économiques et niveaux de risque. L’objectif n’est pas d’éliminer totalement les fluctuations, ce qui est impossible, mais de réduire la dépendance à un seul placement ou à un seul scénario économique.
Un portefeuille diversifié peut combiner des fonds en euros, des obligations, des actions, de l’immobilier, des fonds monétaires ou encore des supports thématiques. La répartition dépend du profil de l’épargnant. Un investisseur prudent privilégiera les actifs défensifs. Un profil équilibré acceptera une part modérée d’actions. Un investisseur dynamique pourra viser une exposition plus forte aux marchés financiers, en contrepartie d’une volatilité plus élevée.
La diversification doit aussi être pensée dans le temps. Les versements programmés, par exemple mensuels ou trimestriels, permettent d’investir à différents niveaux de marché. Cette méthode réduit le risque d’entrer au plus haut et encourage une vision de long terme. Elle est particulièrement utile pour les épargnants qui ne souhaitent pas suivre quotidiennement les marchés. La répartition des risques reste la meilleure protection contre les mauvaises surprises.
L’épargne responsable vise à intégrer des critères extra-financiers dans les décisions d’investissement. Ces critères concernent l’environnement, le social et la gouvernance, souvent regroupés sous l’acronyme ESG. Un fonds responsable peut par exemple privilégier des entreprises engagées dans la transition énergétique, la réduction des émissions de carbone, l’égalité professionnelle ou la transparence de leur gouvernance.
Il existe plusieurs approches. Certains fonds excluent des secteurs controversés, comme le charbon thermique, les armes non conventionnelles ou le tabac. D’autres sélectionnent les entreprises les mieux notées au sein de chaque secteur. Certains investissent directement dans des activités à impact, comme les énergies renouvelables, l’accès à l’eau, la santé ou l’éducation. L’épargnant doit donc vérifier la méthode utilisée avant d’investir.
Les labels peuvent aider à s’orienter, même s’ils ne remplacent pas une analyse complète. En France, le label ISR, le label Greenfin ou le label Finansol donnent des indications sur la démarche suivie. Toutefois, tous les fonds responsables ne se valent pas. Il est utile de lire la documentation, d’observer la composition du portefeuille et d’identifier les exclusions appliquées. La transparence des fonds est un critère essentiel.
Contrairement à une idée encore répandue, investir de manière responsable ne signifie pas nécessairement accepter une performance inférieure. De nombreuses études montrent que l’intégration des critères ESG peut contribuer à mieux identifier certains risques : dépendance aux énergies fossiles, mauvaise gouvernance, contentieux sociaux, pression réglementaire ou réputation fragile. Ces éléments peuvent avoir un impact direct sur la valeur d’une entreprise.
La performance dépend toutefois du choix des supports, des frais, de l’horizon de placement et du contexte de marché. Un fonds thématique très concentré sur un secteur, même responsable, peut être plus volatil qu’un fonds mondial diversifié. À l’inverse, un fonds ESG large, investi dans différentes régions et industries, peut constituer une base plus stable pour un portefeuille de long terme.
Il est donc préférable d’éviter les effets de mode. Les thèmes porteurs, comme l’intelligence artificielle verte, l’hydrogène, la biodiversité ou les infrastructures durables, peuvent offrir des opportunités, mais ils ne doivent pas représenter toute l’épargne. Une stratégie performante repose sur une allocation cohérente, des frais maîtrisés et une sélection rigoureuse. La performance responsable se construit dans la durée, pas dans la précipitation.
Plusieurs enveloppes permettent de déployer une stratégie d’épargne responsable. L’assurance vie reste l’un des outils les plus utilisés en France, notamment grâce à sa souplesse, sa fiscalité après huit ans et la variété des unités de compte disponibles. Elle peut associer un fonds en euros, plus sécurisé, à des fonds responsables ou diversifiés.
Le plan d’épargne en actions, ou PEA, permet d’investir dans des actions européennes, directement ou via des fonds éligibles. Il convient davantage aux placements de long terme, avec une fiscalité attractive après cinq ans. Pour préparer la retraite, le PER peut aussi accueillir des supports responsables, tout en offrant un avantage fiscal à l’entrée dans certains cas. Le choix dépend de la situation personnelle, du taux d’imposition et de l’horizon visé.
Il est également possible d’investir via des ETF responsables, qui répliquent des indices intégrant des critères ESG. Ils présentent souvent des frais plus faibles que les fonds traditionnels, mais leur méthode de sélection doit être examinée attentivement. Là encore, l’épargnant doit comprendre ce qu’il achète. Un support simple, lisible et cohérent avec ses objectifs vaut mieux qu’un produit complexe difficile à suivre.
Les frais ont un effet important sur la performance finale. Frais d’entrée, frais de gestion, frais d’arbitrage ou frais propres aux fonds : leur accumulation peut réduire sensiblement le rendement sur plusieurs années. Un écart de frais apparemment limité devient significatif avec le temps, surtout dans une stratégie de long terme.
Comparer les supports est donc indispensable. Certains contrats d’assurance vie en ligne proposent des frais plus compétitifs que les contrats traditionnels, tandis que les ETF affichent généralement des frais courants réduits. Cela ne signifie pas qu’il faut choisir uniquement le placement le moins cher, mais que le coût doit être justifié par la qualité de gestion, le service apporté et la pertinence de l’allocation.
La fiscalité joue aussi un rôle majeur. L’assurance vie, le PEA et le PER n’obéissent pas aux mêmes règles. Les gains, les retraits, la transmission ou les avantages fiscaux diffèrent selon l’enveloppe choisie. Une bonne stratégie ne cherche pas seulement le rendement brut, mais le rendement net après frais et impôts. C’est ce rendement net réel qui compte pour l’épargnant.
Une stratégie d’épargne n’est pas figée. Elle doit évoluer avec la situation personnelle, les revenus, les projets, l’âge et la conjoncture économique. Un portefeuille adapté à 30 ans ne sera pas forcément pertinent à 55 ans. Plus l’horizon se raccourcit, plus il peut être nécessaire de réduire progressivement l’exposition aux actifs risqués.
Un bilan annuel suffit souvent pour vérifier la cohérence de l’allocation. Il permet de rééquilibrer le portefeuille si certaines classes d’actifs ont trop progressé ou trop reculé. Ce rééquilibrage évite de laisser dériver le niveau de risque. Il peut aussi être l’occasion de contrôler les frais, la qualité ESG des fonds et la conformité des placements avec ses convictions.
Il faut enfin accepter que les marchés connaissent des phases de baisse. Une stratégie diversifiée et responsable ne garantit pas l’absence de pertes à court terme. En revanche, elle donne un cadre pour éviter les réactions émotionnelles. L’investisseur qui connaît ses objectifs, son horizon et son niveau de risque supportable est mieux armé pour rester fidèle à sa méthode. La patience financière demeure un atout décisif.
Une stratégie d’épargne responsable, diversifiée et performante repose sur une combinaison de bon sens et de méthode. Il s’agit d’abord de sécuriser ses besoins immédiats, puis d’investir progressivement sur des supports adaptés à son horizon. La diversification limite les risques, tandis que les critères responsables permettent de mieux aligner son patrimoine avec les grands enjeux économiques, sociaux et environnementaux.
La performance ne dépend pas d’un produit miracle, mais d’une allocation cohérente, de frais maîtrisés, d’une fiscalité bien comprise et d’un suivi régulier. Les placements responsables offrent aujourd’hui un choix suffisamment large pour répondre à des profils variés, du plus prudent au plus dynamique. Encore faut-il prendre le temps de comparer, de comprendre et de rester lucide face aux promesses commerciales.
Pour l’épargnant, l’enjeu est double : faire fructifier son capital et contribuer, à son échelle, au financement d’une économie plus durable. Cette ambition suppose de privilégier la clarté, la régularité et la cohérence plutôt que la recherche du rendement immédiat. Une épargne responsable bien construite peut ainsi devenir un outil de protection, de transmission et d’engagement à long terme.


