
Le besoin de stocker des affaires peut apparaître dans de nombreuses situations. Un déménagement, des travaux ou un manque de place peuvent suffire. Le garde-meuble offre alors une solution pratique pour conserver temporairement meubles, cartons et équipements. Pourtant, ces biens ne sont jamais totalement à l’abri d’un incident. Vol, incendie ou dégât des eaux peuvent entraîner des pertes importantes. Avant de louer un box, il est donc utile de s’intéresser aux assurances disponibles et aux garanties réellement proposées.
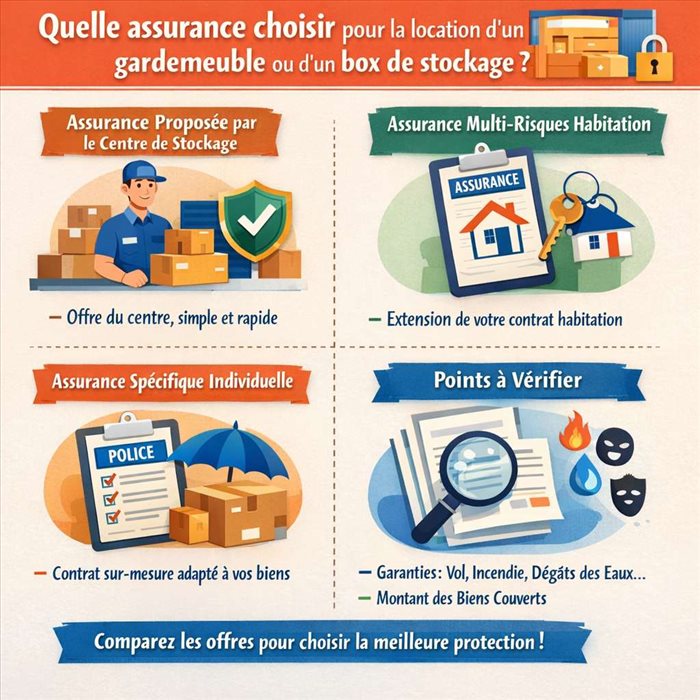
L’assurance d’un box de stockage ne nécessite pas toujours la souscription d’un nouveau contrat. Une première vérification auprès de son assureur peut déjà apporter des réponses utiles. Certaines assurances multirisque habitation étendent en effet leur protection aux biens conservés temporairement hors du logement.
Cette couverture reste toutefois très variable selon les contrats. Elle peut être limitée dans le temps, plafonnée ou réservée à certaines situations précises. Un échange avec l’assureur permet alors de connaître les conditions applicables au garde-meuble choisi.
Le contrat de location peut également imposer la présentation d’une attestation d’assurance. Lorsque la couverture existante apparaît insuffisante, une assurance spécifique peut compléter la protection. Elle peut être proposée par le centre de stockage ou souscrite séparément.
Cette solution aide à sécuriser ses biens dans un espace de stockage selon leur valeur et les risques concernés. Avant de choisir, mieux vaut également comparer franchises, plafonds, exclusions et conditions d’indemnisation.
Un box de stockage peut être exposé à plusieurs types de sinistres. Le niveau de protection dépend donc directement des garanties prévues au contrat. L’incendie fait souvent partie des risques couverts, notamment lorsque des biens sont détruits ou fortement détériorés.
Les dégâts des eaux méritent également une attention particulière. Une fuite ou une canalisation défectueuse peut endommager rapidement des cartons, meubles ou appareils. En revanche, les dommages causés par une humidité progressive peuvent être soumis à des conditions particulières.
La garantie contre le vol doit aussi être examinée avec soin. Certains contrats exigent la présence de traces d’effraction ou le respect de règles précises de fermeture. Une simple disparition peut alors ne pas être indemnisée.
D’autres protections peuvent concerner le vandalisme, les catastrophes naturelles ou certains événements climatiques. Avant de souscrire, il reste donc essentiel de connaître précisément les risques couverts.
Toutes les assurances ne protègent pas les biens de la même manière, même lorsque leurs garanties semblent comparables. Il faut donc regarder au-delà des intitulés proposés. Le plafond d’indemnisation constitue l’un des premiers éléments à vérifier. Il doit correspondre autant que possible à la valeur des affaires stockées.
La franchise joue aussi un rôle important dans le niveau de protection. Cette somme reste à la charge de l’assuré après un sinistre. Un contrat moins cher peut ainsi devenir moins intéressant si la franchise est particulièrement élevée.
Les exclusions méritent également une lecture attentive. Certains contrats limitent ou écartent les bijoux, espèces, œuvres d’art et documents précieux. Des conditions particulières peuvent aussi s’appliquer aux objets de grande valeur.
Enfin, certains dommages liés à l’humidité, à la poussière ou à un mauvais emballage peuvent être exclus. Les biens fragiles nécessitent donc une protection adaptée avant leur stockage.
Déclarer correctement la valeur des biens stockés permet d’adapter plus justement le niveau de couverture. Une estimation trop basse peut limiter l’indemnisation après un sinistre important. Avant d’entreposer ses affaires, il est donc préférable de réaliser un inventaire aussi précis que possible.
Cette liste peut regrouper meubles, appareils électroniques, vêtements, livres et autres objets conservés dans le box. Une estimation de leur valeur peut être indiquée pour chaque catégorie. Les factures d’achat restent particulièrement utiles lorsqu’elles sont disponibles.
Pour les biens plus anciens, des photographies peuvent compléter les justificatifs. Elles permettent notamment de montrer leur présence et leur état avant le stockage. Ces éléments facilitent ensuite les démarches auprès de l’assureur.
Il faut aussi vérifier la méthode d’indemnisation prévue par le contrat. Certains assureurs prennent en compte la vétusté des biens. D’autres garanties peuvent prévoir des modalités différentes selon la nature ou l’ancienneté des biens.
La préparation commence par la lecture du contrat de location et des conditions d’assurance. Le locataire doit savoir quelle couverture est exigée et s’il peut présenter une attestation provenant de son assureur habituel.
Une visite du centre permet ensuite d’observer les mesures de sécurité. Contrôle d’accès, vidéosurveillance, alarme incendie, fermeture individuelle et ventilation contribuent à limiter différents risques. À Nantes, Box Avenue indique notamment disposer d’un accès par code personnel, de vidéosurveillance et d’alarmes anti-intrusion et incendie.
Les biens doivent aussi être correctement emballés. Des cartons solides et des protections adaptées réduisent les risques de détérioration. Les objets fragiles gagnent à être identifiés et placés à l’abri des charges lourdes.
Enfin, les documents importants doivent rester accessibles hors du box. Contrat, attestation d’assurance, inventaire, photographies et factures faciliteront la déclaration et l’évaluation des dommages en cas de sinistre.
Le meilleur contrat n’est pas nécessairement celui qui affiche la cotisation la plus faible. Il doit surtout correspondre à la valeur des biens, à leur nature et aux risques réellement couverts.
Une extension de l’assurance habitation peut suffire lorsque l’assureur accepte de couvrir le lieu de stockage. Une assurance dédiée devient pertinente lorsque le contrat existant exclut le box ou prévoit des plafonds insuffisants.
Avant de signer, il reste donc essentiel de comparer les garanties, les franchises, les exclusions et les modalités d’indemnisation. Un inventaire précis et des justificatifs conservés facilitent ensuite les démarches. L’assurance complète ainsi les dispositifs de sécurité du centre sans se substituer aux précautions de stockage.


